目次
1. 住宅ローンリフォームの基本理解
住宅ローンリフォームを理解するには、まずその基本概念を押さえることが重要です。住宅ローンリフォームとは、自宅の改修や改善のために住宅ローンを利用することを指します。この方法を選ぶことで、リフォームにかかる費用を分割して支払うことができ、手元資金を効率的に活用することが可能になります。
住宅ローンを利用する理由は、リフォーム費用が高額になることが多く、一度に全額を支払うことが難しいからです。特に、キッチンやバスルームの改修、屋根や外壁の修理など、大規模なリフォームは数百万円以上の費用がかかることがあります。このような場合、住宅ローンを活用することで、月々の返済を行いながら、住まいの質を向上させることができます。
具体的な例を挙げると、ある家庭が住宅ローンを利用してキッチンをリフォームしたとします。この家庭は、キッチンの老朽化が進んでいることに気づき、生活の質を向上させるためにリフォームを決意しました。リフォーム資金を一括で用意するのが難しかったため、住宅ローンを利用することにしました。この選択により、家庭の資金計画も安定し、快適な住環境を手に入れることができました。
このように、住宅ローンリフォームはただの資金調達手段ではなく、住まいの快適さや価値を高めるための重要な手段であることを理解することが大切です。リフォームを通じて、住環境を改善し、自分たちの理想の暮らしを実現するためには、住宅ローンの仕組みとその利点をしっかりと把握する必要があります。
2. 住宅ローンを利用するメリットとは
住宅ローンを利用するメリットは多岐にわたりますが、特に重要な点をいくつか挙げてみましょう。
まず第一に、住宅ローンを利用することで、自己資金だけでは購入できない高額な物件を手に入れることが可能になります。住宅は多くの人にとって人生で最も高額な買い物ですが、住宅ローンを活用することで、手元にある資金が少なくても理想の住まいを手にすることができます。この点は、特に若い世代やファーストタイムバイヤーにとって大きなメリットと言えるでしょう。
次に、住宅ローンには税制上の優遇措置が存在します。例えば、住宅ローン控除制度を利用することで、一定の条件を満たす住宅ローンの利息が所得税から控除されるため、実質的な負担が軽減されます。この制度を活用することで、長期的な経済的メリットを得ることができるため、借入金の負担軽減に繋がります。
また、住宅ローンを利用することは、資産形成の一環とも言えます。自宅を購入することで、賃貸に比べて将来的に資産を築く可能性が高まります。ローン返済が進むにつれ、所有する不動産の資産価値が増すことで、将来的には売却益や相続資産としても価値が期待できるため、非常に有意義な投資となります。
さらに、住宅ローンは安定した金利で長期間にわたり借入が可能なため、返済計画を立てやすいというメリットもあります。特に固定金利型の住宅ローンを選択すれば、金利の変動に左右されることなく、安定した返済ができるため、家計の管理が容易になります。このように、長期的な視点で考えると、住宅ローンは非常に有利な選択肢と言えます。
最後に、住宅ローンを通じて得られる心理的な安心感も見逃せません。自宅を持つことは、多くの人にとって「家族を守る」という意義を持つものです。自分の持ち家があることで、住環境に対する安心感や、コミュニティへの帰属意識が生まれ、生活のクオリティ向上にも寄与します。
以上のように、住宅ローンを利用することには様々なメリットがあり、経済的・心理的な側面からも非常に魅力的な選択肢であると言えるでしょう。これらのメリットを理解し、適切なリフォーム計画を立てることで、より快適な住まいを実現する手助けとなります。
3. リフォーム計画の立て方と注意点
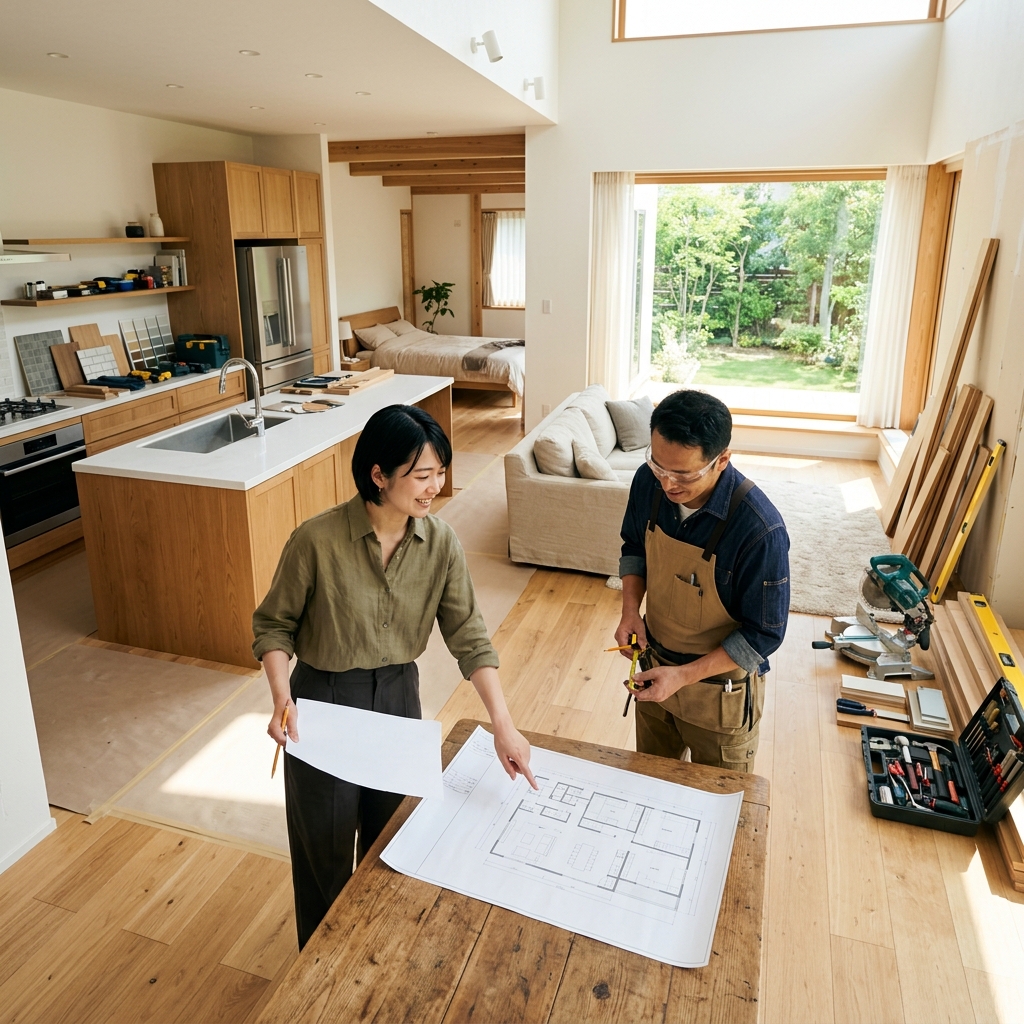
リフォーム計画を立てる際のポイントは、明確なビジョンと計画を持つことです。まず、何をリフォームしたいのかを具体的に考えましょう。キッチン、バスルーム、リビングなど、具体的な部屋を特定し、その目的やイメージを明確にすることが重要です。例えば、家族が集まるスペースを広げたいのか、機能性を向上させたいのか、それぞれの目的に応じた計画が必要です。
計画を立てる理由は、リフォームが大きな投資であるため、無駄を省くことができるからです。具体的なイメージを持つことで、予算の設定や材料選びがスムーズに進みます。例えば、キッチンをリフォームする場合、どのような設備やデザインが適しているのかを考えることで、選択肢が絞られ、最終的な決定がしやすくなります。
次に、リフォーム計画には注意点があります。まず、予算を設定することが不可欠です。予算を超えるリフォームは、後々経済的な負担を強いることになりますので、しっかりと現実的な数字を設定しましょう。また、リフォームの内容に応じて、必要な許可や手続きについても確認しておく必要があります。特に、構造に影響を与えるような変更を行う場合には、専門家の意見を仰ぐことが重要です。
具体例として、ある家庭がキッチンリフォームを計画した際、予算を設定し、それに見合ったデザインを選びました。結果的に、機能性と美観を兼ね備えた空間を実現し、満足のいく仕上がりとなりました。このように、計画をしっかりと立てることで、成功したリフォームを実現することが可能です。
再度強調しますが、リフォーム計画を立てる際には、具体的なビジョンを持ち、予算や手続きについてしっかり把握することが重要です。これにより、安心してリフォームを進めることができ、最終的には自分たちの理想の住環境を実現することができるでしょう。
4. 住宅ローンの種類と選び方
住宅ローンにはさまざまな種類があり、それぞれに特徴や利点があります。リフォームを計画する際には、これらのローンの特徴を理解し、自分のニーズに合ったものを選ぶことが重要です。
まず、住宅ローンの主な種類には「固定金利型」と「変動金利型」があります。固定金利型は、契約時の金利が返済期間中ずっと変わらないため、返済額が一定で計画が立てやすいのが特徴です。特に長期にわたるリフォーム計画を立てる場合には、金利の変動による影響を受けにくい固定金利型が安心です。一方、変動金利型は、金利が市場の動向に応じて変動するため、初期の金利が低く設定されることが多いですが、将来的に金利が上昇するリスクも考慮する必要があります。
次に、「フラット35」という選択肢もあります。これは、長期固定金利で、返済期間が35年まで選べる住宅ローンです。フラット35は、一定の基準を満たす住宅に対して利用可能で、リフォームを伴う新築住宅にも対応しています。金利が安定しているため、長期的に安心して返済を続けられる点が大きな魅力です。
さらに、リフォーム専用の住宅ローンも存在します。リフォームに特化したローンは、必要な資金を柔軟に調達できるため、計画的なリフォームを進めやすくなります。また、リフォームの内容や費用に応じて借り入れ可能額が変わることが多いので、自分のリフォームプランに合わせた選択ができるのも利点です。
住宅ローンを選ぶ際には、金利だけでなく、返済の柔軟性や手数料、融資条件も確認することが大切です。また、金融機関によって条件やサービスが異なるため、複数の金融機関を比較検討することをお勧めします。特に、リフォームにあたっての資金計画は重要な要素ですので、事前に詳細なシミュレーションを行い、自分に最適なローンを選ぶことが成功の秘訣です。
以上のように、住宅ローンの種類にはそれぞれ異なる特徴があり、リフォーム計画に応じて適切なものを選ぶことが重要です。まずは自分のリフォームの目的や予算を明確にし、それに合った住宅ローンを選択することで、スムーズにリフォームを進めることができるでしょう。
5. 住宅ローン申し込みの流れ
住宅ローンの申し込みは、リフォームを実現するための重要なステップです。ここでは、申し込みの流れを詳しく解説し、読者がスムーズに手続きを進められるようにします。
まず、住宅ローンを申し込むためには、事前に必要な書類を整えておくことが重要です。一般的に必要とされる書類には、本人確認書類(運転免許証や健康保険証)、収入証明書(源泉徴収票や確定申告書)、物件の情報や契約書などがあります。これらの書類を準備することで、申請時の手続きがスムーズに進みます。
次に、金融機関の選定に移ります。住宅ローンを提供している金融機関は多岐にわたりますので、金利や条件、手数料などを比較し、自分に最適な金融機関を選ぶことがポイントです。特に、金利は長期間にわたって影響を及ぼすため、慎重な選定が求められます。
申し込みの際は、金融機関の窓口やオンラインで申請することができます。最近では、オンライン申請が普及しており、手軽に申し込むことができるようになっています。申し込みフォームに必要事項を記入し、準備した書類を提出します。この時、正確かつ誠実な情報を提供することが重要です。虚偽の情報を申請すると、後々の審査で問題になる可能性があります。
申し込み後、金融機関による審査が行われます。この審査では、申請者の信用情報や返済能力、物件の価値などが評価されます。審査には数日から数週間かかることがありますので、余裕を持ったスケジュールで進めることが大切です。
審査に通過すると、正式な契約に進みます。この段階では、金利や返済期間、返済方法などの詳細が決定され、契約書にサインをすることになります。契約後は、実際に融資金が支払われ、リフォーム工事を開始することができます。
このように、住宅ローンの申し込みの流れは、事前準備から契約までの一連のステップで構成されています。各ステップをしっかりと理解し、計画的に進めることが、リフォームを成功させるための鍵となります。
6. リフォーム費用の見積もりと予算管理
リフォームを計画する際、最も重要なステップの一つが「リフォーム費用の見積もりと予算管理」です。これは、予算オーバーを避け、計画的にリフォームを進めるための基盤となります。
まず、リフォーム費用の見積もりを行うことが重要です。これは多くの要素から成り立っており、材料費や工事費、設計費、さらには予備費用も考慮に入れる必要があります。特に、リフォームの内容によっては、予想外の追加費用が発生することもありますので、十分な余裕を持たせることが求められます。例えば、古い配管の交換や、予期しない構造の問題が発見されることがあります。これらの可能性を考慮し、通常の見積もりにプラスして10%から20%程度の予備費を見込むことが推奨されます。
次に、具体的な見積もりを得るためには、複数の業者からの見積もりを取り寄せることが有効です。業者によって価格や提案内容が異なるため、比較することでより良い条件を得ることができます。見積もりを依頼する際には、希望するリフォームの詳細を明確に伝え、具体的なイメージや予算を共有することが大切です。これにより、業者もより正確な見積もりを提示しやすくなります。
予算管理についても、計画的に進めることが求められます。リフォームの進捗に応じて、実際の費用を定期的に確認し、予算とのズレを把握することが必要です。これは、工事が進む中での変更や追加の対応を迅速に行うための鍵となります。予算の管理には、エクセルシートなどを活用して、各項目ごとの支出を整理するのも良い方法です。
また、リフォームの中で発生する費用を管理する際には、支払いのタイミングにも注意が必要です。前払いが多い業者もいますが、工事の進捗状況に応じて支払いを行うことで、万が一のトラブルにも柔軟に対応できます。例えば、工事が計画通りに進まなかった場合に、支払いを保留することで、業者に対する圧力をかけることができるからです。
最後に、リフォームの予算管理においては、家族全員が納得できる形で進めることが大切です。リフォーム計画は、家族全員が関与する大きなプロジェクトですので、意見を共有しながら進めることで、ストレスを軽減し、より満足のいく結果を得ることができるでしょう。
リフォーム費用の見積もりと予算管理は、リフォーム計画の成功に直結します。しっかりとした準備を行い、予算を守ることで、理想の住まいを実現するための第一歩を踏み出しましょう。
7. 住宅ローンを活用した成功事例
住宅ローンを活用した成功事例として、実際のリフォームプロジェクトを通じて得られた経験を紹介します。これにより、読者が具体的なイメージを持ち、住宅ローンを利用する際の参考にしていただければ幸いです。
まず、一例として、Aさん一家のケースを挙げます。Aさんは、築30年の古い住宅をリフォームするために、住宅ローンを利用しました。彼らの目的は、老朽化したキッチンとバスルームを現代的に改装することでした。リフォーム費用は約800万円と見積もられ、その全額を住宅ローンで賄うことにしました。
Aさんは、住宅ローンを利用することで、資金の負担を軽減しつつ、リフォームを実現しました。具体的には、低金利の固定型住宅ローンを選択し、長期的な返済計画を立てました。これにより、毎月の返済額を抑えつつ、安心してリフォームを進めることができました。
リフォームが完了した後、Aさんは家族全員が集まるリビングスペースを新たに設け、快適さが大幅に向上しました。特に、キッチンとバスルームの改装は、家族の生活の質を向上させるだけでなく、友人や親族を招待する際にも大変喜ばれるスペースとなりました。また、リフォーム後の住宅の資産価値も上昇し、将来の売却を視野に入れた時にも、安心材料となることでしょう。
次に、Bさんの成功事例も紹介します。Bさんは、子どもが成長するにつれて手狭になった住宅をリフォームし、子ども部屋を新たに設けることを決意しました。彼女は、リフォームに必要な資金を住宅ローンで確保し、リフォームを行うことにしました。
Bさんは、リフォーム計画を立てる際に、家族全員の意見を取り入れたことが成功のポイントでした。特に、子どもたちが自分の部屋を持つという新しい生活スタイルを意識した設計が、家族全体の満足度を高める結果となりました。リフォーム後、Bさんの住宅も見違えるほど美しくなり、家族のコミュニケーションがより深まる空間に進化しました。
これらの成功事例から学べることは、住宅ローンを活用することで、リフォームが現実のものとなり、生活の質が向上する可能性があるということです。また、計画段階での家族の意見を尊重することや、適切なローン選びが成功の鍵となることも忘れてはなりません。
住宅ローンを利用したリフォームは、多くの家庭にとって夢を実現する手助けとなります。成功事例を参考にして、自分たちの理想の住まいを実現していくことができるでしょう。
8. 注意すべき失敗事例と学び
住宅ローンを利用したリフォームには、成功事例がある一方で、注意すべき失敗事例も存在します。これらの失敗事例から学ぶことで、同じ過ちを繰り返さずに、よりスムーズにリフォームを進めることができます。
まず、よくある失敗の一つは、リフォーム計画の不備です。具体的には、リフォームの目的や範囲を明確にしないまま、工事を進めてしまうことです。このようなケースでは、最初に予算を設定したにもかかわらず、途中で追加工事が発生し、最終的な費用が大幅に増加することがあります。例えば、ある家庭では、キッチンのリフォームを計画していたものの、施工中に配管の問題が発覚し、追加の工事費用が必要になりました。この場合、当初の予算を大きく超えてしまい、家計に深刻な影響を与えました。
次に、業者選びの失敗も重要なポイントです。信頼できない業者に依頼してしまうと、工事の質が低下し、後々のトラブルにつながる可能性があります。あるケースでは、安さを重視して選んだ業者が、施工の際に適切な材料を使用せず、数年後にはリフォームした部分に不具合が発生しました。これにより、再度工事を行う羽目になり、結果的に二重のコストがかかることとなりました。このような失敗を避けるためには、業者の評判や過去の実績をしっかりと確認し、信頼できるパートナーを選ぶことが肝要です。
さらに、リフォームのスケジュール管理も重要です。工事が長引くことで生活に支障が出たり、追加費用が発生したりすることがあります。特に、家族が住んでいる状態での工事は、計画的に進める必要があります。ある家庭では、工事の遅延が発生し、住環境が不便になったため、結果的に仮住まいをすることになってしまいました。このようなことを防ぐためには、明確なスケジュールを立て、業者と密に連携を取ることが大切です。
最後に、リフォーム後の維持管理も見逃せません。リフォームが終わったからといって、放置してしまうと、早期に劣化が進むことがあります。例えば、適切なメンテナンスを行わなかったために、外壁の塗装が剥がれやすくなり、再度手を加える必要が生じたケースもあります。このような事態を避けるためには、リフォーム後の定期的な点検やメンテナンスを行い、長期的に資産価値を保つ努力が必要です。
これらの失敗事例を踏まえることで、住宅ローンを利用したリフォームを成功させるための重要なポイントが見えてきます。計画段階から施工後の管理に至るまで、慎重に進めることが、満足のいくリフォームを実現するための鍵となるでしょう。
9. リフォーム後の資産価値の向上
リフォーム後の資産価値の向上は、住宅ローンを利用してリフォームを行う際の重要なポイントです。リフォームは単なる見た目の改善や機能性の向上だけでなく、将来的な資産価値にも大きな影響を与えるためです。
まず、リフォームによって住宅の状態が向上することで、資産価値が増加する可能性があります。特に、キッチンやバスルームの改修、外壁や屋根の修理は、プロスペクティブバイヤーにとって重要な要素です。これらのエリアは、住宅の第一印象に大きく影響するため、投資対効果が高いとされています。
次に、リフォームを通じてエネルギー効率の向上を図ることも資産価値を高める一因です。例えば、断熱材の追加や省エネ機器の導入は、光熱費を削減し、快適な住環境を提供します。このような改善は、特に最近の環境意識の高まりを受けて、住宅の市場価値にプラスの影響を与えます。
さらに、地域の不動産市場の動向も資産価値に影響を及ぼします。リフォームによって住宅の魅力を高めることで、地域全体の価値向上に寄与する場合もあります。リフォームした住宅が近隣の物件と比較して優位に立つことで、売却時の価格設定にも良い影響を与えるでしょう。
具体例として、ある家主が古い家を購入し、キッチンとバスルームを全面的にリフォームしました。その結果、家の資産価値は購入時の価格から約20%上昇し、市場に出した際には早期に売却できたというケースがあります。これは、リフォームの効果が具体的に表れた一例です。
最後に、リフォーム後の資産価値向上は、単なる投資としてだけでなく、家族の生活の質を向上させることにもつながります。快適で機能的な住環境は、長期的に見ると家族の幸せにも寄与するため、リフォームは非常に意義のある行動と言えるでしょう。
リフォーム後の資産価値の向上は、住宅ローンを利用したリフォームの大きなメリットの一つです。適切なリフォームを行うことで、資産価値を高め、将来的にも安心できる住まいを手に入れることができるのです。
10. まとめと今後の行動計画
リフォームを行う際の住宅ローンについての総括を行い、今後の行動計画を立てることは非常に重要です。これまでのセクションを通じて、住宅ローンを利用したリフォームのメリットや、計画の立て方、申し込みの流れ、注意点などを学んできました。これらの知識を元に、次のステップを明確にしていきましょう。
まず、リフォーム計画を具体化するためには、実際のニーズを再確認することが大切です。どの部分にどれくらいの予算をかけたいのか、またどのようなデザインや機能を求めているのかをリストアップしましょう。この段階で、過去の成功事例や失敗事例を参考にすることで、より現実的な計画を立てることができます。
次に、住宅ローンの選択肢をしっかりと比較検討することが重要です。金利、返済期間、手数料など、各種条件を比べることで、最も自分に適したローンを選ぶことができます。また、複数の金融機関から見積もりを取り寄せることをお勧めします。これにより、より有利な条件を引き出すことができるかもしれません。
さらに、実際に申し込みを行う前に、必要書類や手続きの確認を怠らないようにしましょう。書類不備が原因で手続きが遅れることがあるため、事前に準備を整え、スムーズに申し込みを進められるようにしましょう。
最後に、リフォーム後の資産価値向上を意識して、リフォームが完了した後もその効果を評価するための基準を設けておくと良いでしょう。例えば、リフォーム前後での不動産評価額や、実際にかかった費用と資産価値の変化を記録することで、次回のリフォーム計画に活かせる貴重なデータとなります。
以上のポイントを踏まえた行動計画を立てることで、住宅ローンを利用したリフォームを成功に導くことができるでしょう。住宅は私たちの生活の基盤ですから、その価値を高めるための努力は非常に重要です。今後の行動が、より快適で充実した住まいを実現するための第一歩となることを願っています。